Steuervorteil für Immobilieneigentümer
Mehr von Ihrer Immobilie behalten.
Bei vermieteten Immobilien kann eine individuell nachgewiesene kürzere Restnutzungsdauer die jährliche Abschreibung erhöhen. Wir zeigen Ihnen, ob sich eine Prüfung für Ihre Immobilie lohnen könnte.
Mögliche zusätzliche Abschreibung+ 0 €pro Jahr
Beispielrechnung: Gebäudeanteil 300.000 €, Restnutzungsdauer 25 Jahre statt gesetzlicher 2 % AfA. Keine Steuerberatung, kein garantiertes Ergebnis.
Steuervorteil-Check
Wie groß könnte Ihr Potenzial sein?
Für vermietete Immobilien. Bei selbst genutztem Eigentum gibt es keine Gebäudeabschreibung.
Zeitachse
Nicht mehr abschreiben. Früher abschreiben.
Über die gesamte Nutzungsdauer schreiben Sie nie mehr als den Gebäudewert ab. Das Gutachten zieht die Abschreibung nach vorn – in die Jahre, in denen sie Ihnen am meisten bringt.
–in den ersten 10 Jahren früher abgeschrieben
–Steuerwirkung in diesen 10 Jahren, beispielhaft
–bis der Gebäudewert vollständig abgeschrieben ist – statt
Beispielhafte Darstellung auf Basis Ihrer Eingaben im Rechner, ohne Zins- und Progressionseffekte.
Vorher · Nachher
Derselbe Gebäudewert. Doppelte Abschreibung.
Beispiel: Gebäudewert 500.000 €, gesetzlich 2 % AfA. Weist ein Gutachten 25 Jahre Restnutzungsdauer nach, sind es 4 %.
Ohne individuelles Gutachten
10.000€ AfA / Jahr
Ablauf
In drei Schritten.
- 01
Immobilie prüfen
Mit wenigen Eckdaten schätzen wir ein, ob eine kürzere Restnutzungsdauer für Ihre Immobilie realistisch ist. Unverbindlich.
- 02
Gutachten erstellen
Ein spezialisierter Sachverständiger ermittelt die tatsächliche Restnutzungsdauer und dokumentiert sie nachvollziehbar.
- 03
Steuerlich berücksichtigen
Ihr Steuerberater legt das Gutachten mit der Steuererklärung vor. Das Finanzamt entscheidet über die Anerkennung.
Für welche Immobilien?
Wo es sich besonders lohnen kann.
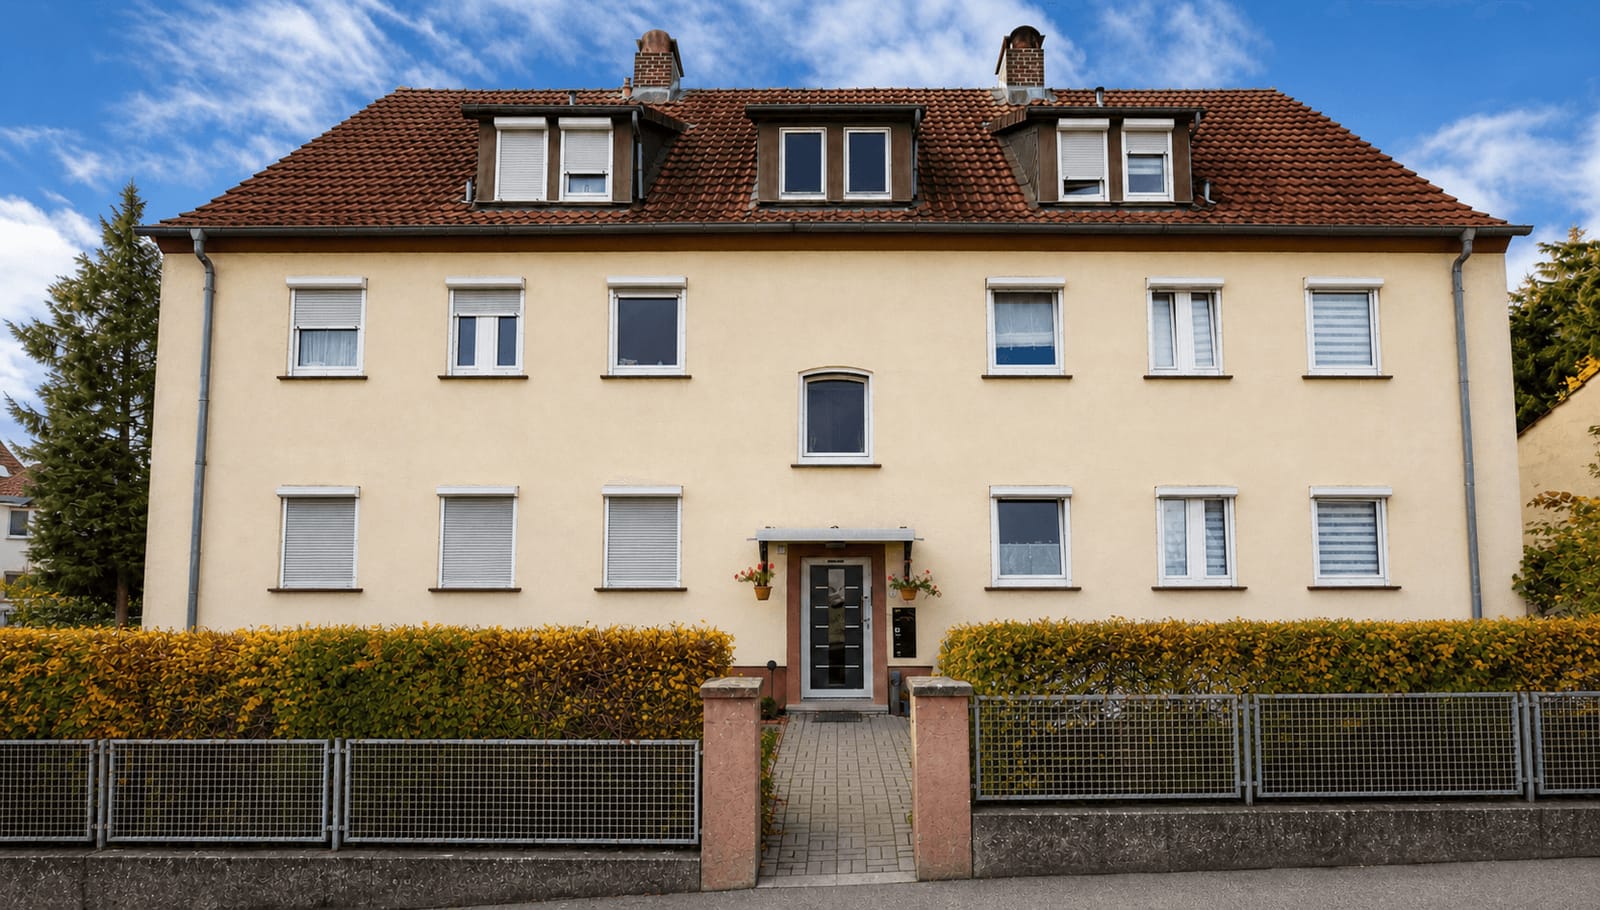
Mehrfamilienhaus
Hoher Gebäudewert, laufende Mieteinnahmen: Hier wirkt jeder Prozentpunkt AfA besonders stark.
Vermietete Eigentumswohnung
Auch für einzelne Wohnungen kann das Gutachten die Abschreibung des Gebäudeanteils erhöhen.
Altbau & älterer Bestand
Je älter das Gebäude und je weniger modernisiert, desto eher ist die tatsächliche Restnutzungsdauer kürzer.
Gutachten durch unseren spezialisierten Partner
Betongold Gutachten GmbH
Wir prüfen mit Ihnen das Potenzial, unser Partner erstellt das Restnutzungsdauer-Gutachten. Sie haben dabei einen Ansprechpartner: uns.
Der Code wird bei der Beauftragung des Gutachtens angegeben.
Häufige Fragen
Kurz erklärt.
Für wen kommt das in Frage?
Für Eigentümer vermieteter Immobilien, deren Gebäude tatsächlich kürzer nutzbar ist, als die gesetzliche Abschreibung unterstellt – häufig bei älteren, wenig modernisierten Gebäuden. Für selbst genutzte Immobilien gibt es keine Gebäudeabschreibung.
Erkennt das Finanzamt das Gutachten an?
Das Finanzamt prüft jeden Fall einzeln. Grundlage ist ein nachvollziehbares Gutachten eines Sachverständigen. Eine Anerkennung kann niemand vorab garantieren.
Ist die Vorprüfung verbindlich?
Nein. Die Ersteinschätzung über unseren Partner ist unverbindlich. Erst wenn sich ein Gutachten voraussichtlich lohnt, entscheiden Sie, ob Sie es beauftragen.
Ersetzt das eine Steuerberatung?
Nein. Wir zeigen das mögliche Potenzial auf. Die steuerliche Umsetzung besprechen Sie bitte mit Ihrem Steuerberater.
Immobilien × Steuern
Immobilienvermögen endet nicht beim Kaufpreis.
Lassen Sie unverbindlich prüfen, wie viel Abschreibung in Ihrer Immobilie steckt.
Immobilie unverbindlich vorprüfen lassenAlle Zahlen auf dieser Seite sind vereinfachte Beispielrechnungen und keine Steuer- oder Rechtsberatung. Die gesetzliche AfA für Wohngebäude beträgt in der Regel 2 % (Fertigstellung vor 1925: 2,5 %, ab 2023: 3 %). Eine kürzere tatsächliche Nutzungsdauer kann nach § 7 Abs. 4 Satz 2 EStG berücksichtigt werden; über die Anerkennung entscheidet das Finanzamt.